
לפני חתימה: 10 בדיקות מול ההצעה
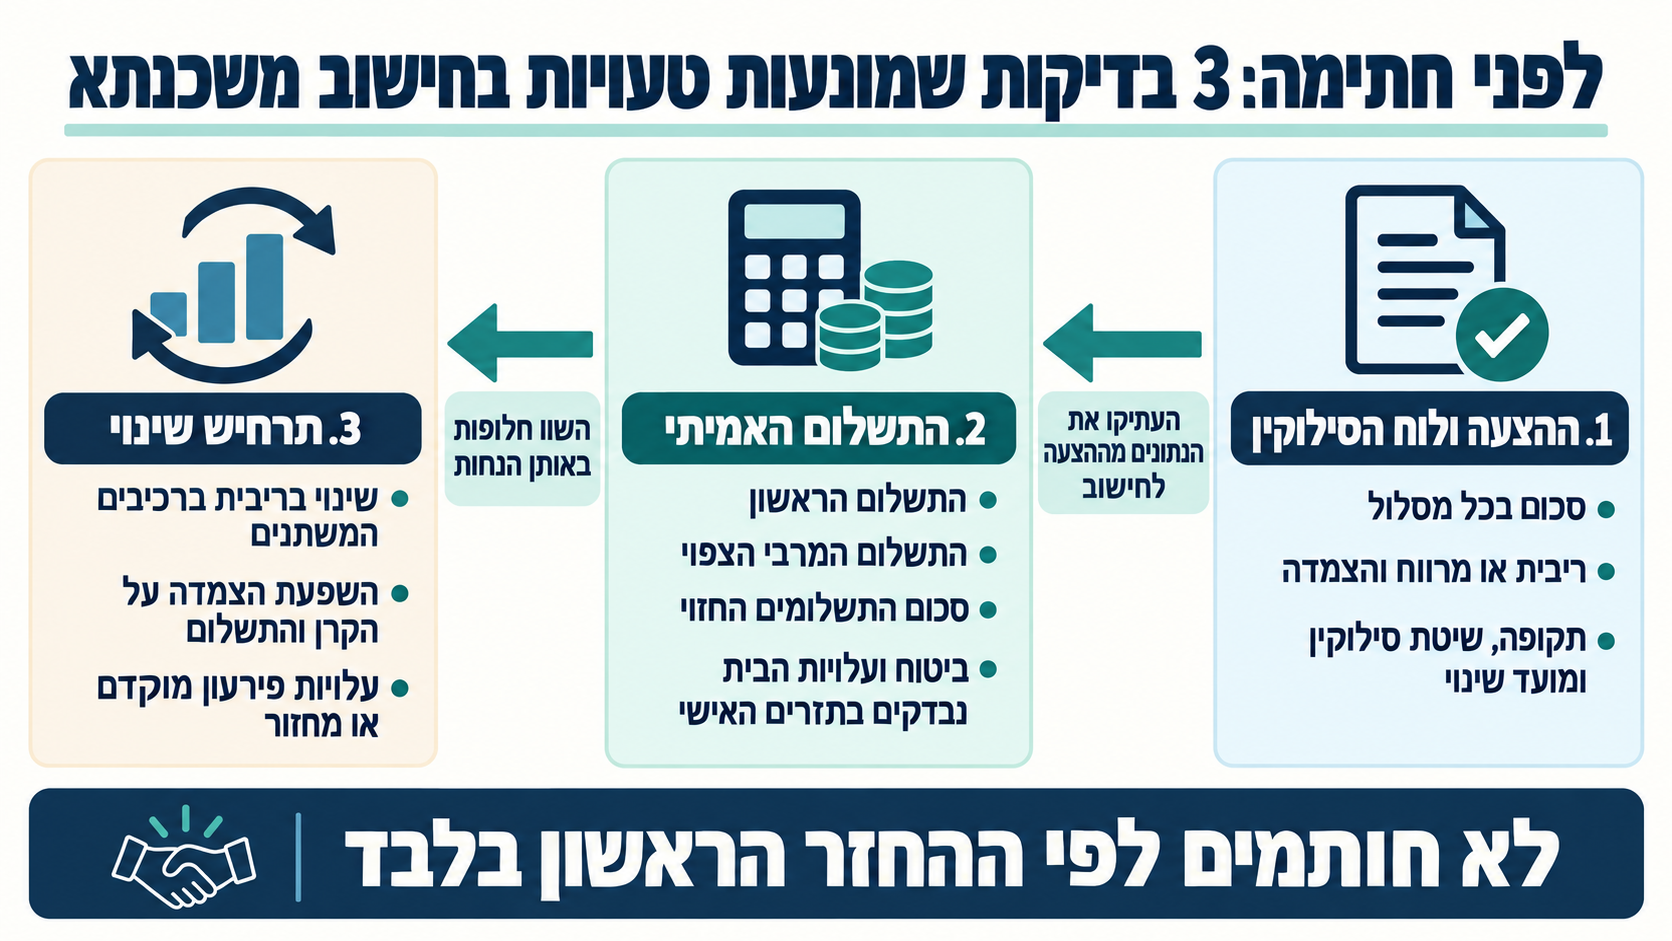
לפני חתימה על משכנתא, אל תסתמכו על ההחזר החודשי הראשון בלבד. בדקו את נתוני כל מסלול ואת לוח הסילוקין, את ההחזר והעלות הכוללת, את המזומן והוצאות העסקה, את עלויות התזרים האישי ואת תרחישי השינוי. בפועל, זה אומר לוודא במפורש סכום מימון, תקופה, סוג ריבית והצמדה, לוח סילוקין, עלות כוללת, תשלום מרבי צפוי, עלויות עסקה, ביטוח, התחייבויות קיימות ותרחיש שינוי.
בסיום המעבר תוכלו לזהות אם חסר קלט בהצעה, אם תרחיש מסוים לא נבדק, או אם מספר שנראה נוח מסתיר עלות או תשלום מחוץ לחישוב. המטרה אינה למצוא משכנתא “מושלמת”, אלא לחתום רק אחרי שהמספרים שלכם ושל הבנק מתארים את אותה עסקה.
| מה בודקים | איפה מוצאים | מה עלול להשתנות | איזו פעולה עושים |
|---|---|---|---|
| 1. ההחזר הראשון מול העלות הכוללת | הצעת הבנק ולוח הסילוקין | התשלום בהמשך וסך התשלומים | משווים תשלום ראשון, תשלום מרבי צפוי וסכום תשלומים חזוי |
| 2. ריבית, מרווח והצמדה | פירוט כל מסלול בהצעה | התשלום החודשי ויתרת הקרן | מסמנים עוגן, מרווח, הצמדה ומועד עדכון |
| 3. תקופה | לוח הסילוקין והמחשבון | ההחזר החודשי והעלות לאורך ההלוואה | משווים חלופות רק עם אותם קלטים |
| 4. עלויות עסקה | הסכם הרכישה, הצעות מחיר ומסמכי הבנק | המזומן הדרוש ומועד התשלום | בונים רשימת עלויות נפרדת |
| 5. הון עצמי | חשבון הבנק ומקורות הכסף | היכולת להשלים את העסקה | מפרידים כסף נזיל מכסף מותנה |
| 6. ביטוח | דרישת הבנק והצעת מחיר אישית | התזרים האישי | מוסיפים לתקציב רק עלות רלוונטית להצעה |
| 7. נתוני אשראי | דוח ריכוז הנתונים | מידע שדורש בירור לפני הפנייה | מזהים אי-התאמות ומטפלים בהן |
| 8. פירעון מוקדם או מחזור | מסמך יתרות לסילוק ואומדן מהבנק | העלות בפועל של סילוק או מחזור | מבקשים פירוט לפי רכיב |
| 9. שיטת סילוקין | לוח הסילוקין | התשלומים ויתרת הקרן בדרך | בודקים הצמדה, שינוי ריבית ותשלומים עתידיים |
| 10. תרחיש שינוי | תקציב הבית והמחשבון | מרווח התמרון בתזרים | מריצים תרחיש בסיס ותרחיש שמרני |
טעויות 1-3: איך בודקים את מספרי ההצעה ולא רק את ההחזר?
החזר ראשון נמוך אינו מספיק לקבלת החלטה. לפני שמשווים הצעות, ודאו שבחישוב מופיעים סכום לכל מסלול, ריבית או מרווח, הצמדה, תקופה, שיטת סילוקין, מועד שינוי ריבית ותנאי פירעון מוקדם; אם אחד מהם חסר, הסימולציה אינה מלאה.
1. התמקדות רק בהחזר החודשי
בדקו יחד את התשלום הראשון, התשלום המרבי הצפוי, סך התשלומים והריבית הכוללת החזויה. החזר חודשי הוא נתון חשוב, אבל הוא אינו מספר לבדו את סיפור העלות או התזרים בהמשך.
הריבית הכוללת החזויה בדשבורד נשענת על תחזיות מדד וריבית המעודכנות לחודש הדיווח; היא מתארת תרחיש עתידי אפשרי. לכן, אם שתי הצעות מתחילות בתשלום דומה אך מציגות תשלום מרבי או סכום תשלומים חזוי שונה, אין להתייחס אליהן כאילו הן אותה עסקה.
שיעור ההחזר מהכנסה הוא היחס בין ההחזר החודשי להכנסה החודשית הפנויה. בחישוב נכללות התחייבויות שיתרת תקופתן עולה על 18 חודשים.
זהו מדד לבחינת אשראי, ואינו זהה לתזרים האישי שלכם. את הביטוח, עלויות הבית והוצאות אישיות אחרות בודקים בנוסף בתקציב הבית לצד תשלום המשכנתא, ולא מכניסים אותם להגדרת שיעור ההחזר מהכנסה.
בדיקת התאמה פשוטה: הזינו את נתוני ההצעה כפי שהם, ואז שנו בכל פעם רכיב אחד בלבד – תקופה, ריבית או הצמדה. כך אפשר לראות מה באמת אחראי לשינוי בתוצאה.
הריצו את אותם נתונים בשלושה תרחישים במחשבון המשכנתא: תרחיש בסיס, תרחיש שינוי ברכיב משתנה ותרחיש תזרים אישי.
2. התעלמות ממנגנון הריבית וההצמדה
ריבית משתנה אינה מספר שנשאר בהכרח זהה לכל חיי ההלוואה. בכל רכיב סמנו את העוגן, המרווח החוזי, מועד שינוי הריבית והאם הקרן צמודה למדד.
ריבית הפריים מתקבלת מהוספת 1.5 נקודות אחוז לריבית בנק ישראל. במסלול המשכנתא מוסיפים או מפחיתים את המרווח החוזי.
במסלול קבוע צמוד מדד שיעור הריבית נשאר קבוע, אך הקרן מתעדכנת לפי המדד ולכן התשלום החודשי עשוי להשתנות. לכן “קבועה” אינה תחליף לבדיקה של ההצמדה בלוח הסילוקין.
3. השוואת תקופות בתנאים שאינם זהים
כדי להשוות תקופות נכון, מריצים בכל חלופה את אותו סכום הלוואה, אותה ריבית, אותה הצמדה ואותה שיטת סילוקין. רק אז ניתן לראות את הפשרה בין תשלום חודשי לבין סך התשלומים לאורך התקופה.
תאגיד בנקאי לא יאשר ולא יבצע הלוואה לדיור עם תקופה לפירעון סופי העולה על 30 שנה.
גם בתוך הגבול הזה, אל תשוו תקופה אחת עם ריבית או הצמדה שונות לתקופה אחרת ואז תייחסו את כל הפער לתקופה. להרחבה על בחירת אורך ההלוואה, קראו איך לבחור תקופת משכנתא.
טעויות 4-6: אילו סכומים מחוץ ללוח המשכנתא צריך לכלול?
חישוב משכנתא שלם מפריד בין מחיר הדירה, סכום ההלוואה והמזומן שתצטרכו בעסקה ובחיים אחריה. עלות שאינה מופיעה בלוח הסילוקין עדיין יכולה ליצור פער במועד שבו צריך לשלם אותה.
4. התעלמות מהוצאות נלוות לעסקה
בנו רשימת מזומן נפרדת לרכיבים שרלוונטיים לעסקה שלכם, מעבר למחיר הדירה ולהחזר המשכנתא. הרשימה יכולה לכלול מס רכישה, ייצוג משפטי, שמאות, רישום, אגרות, בטוחות, ביטוח ועלויות מעבר או שיפוץ אם הם חלק מהתוכנית.
אל תסתמכו על אחוז כללי. ליד כל רכיב רשמו אומדן אישי, מי גובה אותו, מתי הוא צפוי להידרש ומאיזה מקור כסף הוא ישולם. בדקו את אומדן ההוצאות הנלוות לעסקה לפני שאתם מחליטים שכל ההון העצמי יכול לעבור למחיר הדירה.
5. שימוש בהון עצמי שעדיין אינו ודאי
הון עצמי אינו רק מספר בתא באקסל; הוא כסף עם מקור, מועד קבלה ותנאים. כסף נזיל שכבר זמין, כסף התלוי במכירת נכס וכסף שמקורו באדם אחר אינם אותו דבר מבחינת תכנון החתימה.
כתבו ליד כל מקור אם הוא זמין, מתי הוא צפוי להתקבל, במה הוא מותנה והאם הוא יוצר התחייבות חודשית נוספת. אם חלק מההון העצמי הוא הלוואה, בדקו את התשלום שלה בתזרים האישי לצד המשכנתא.
6. השמטת ביטוח מהתזרים האישי
הבנק רשאי לדרוש ביטוח נכס וביטוח חיים כתנאי להלוואה, ולא מדובר בחובת ביטוח כללית מכוח החוק. אם ביטוח נדרש בהצעה שלכם, הכניסו את עלותו לתזרים האישי ולא למדד שיעור ההחזר מהכנסה.
אפשר לרכוש ביטוח משכנתא מספק חיצוני. הבנק רשאי לדרוש שהפוליסה תעמוד בתנאים הדרושים להגנת זכויותיו.
אל תניחו מחיר אחיד: בקשו הצעה המתאימה לנתונים שלכם ובדקו מה נדרש בפועל במסמכי הבנק.
טעויות 7-9: מה בודקים לפני שמניחים שאפשר למחזר או לבחור לוח סילוקין?
לפני חתימה, בדקו את נתוני האשראי, את תנאי הפירעון המוקדם ואת לוח הסילוקין. שלושתם דורשים מסמך או קלט ספציפי, לא הנחה כללית על מה “אמור” לקרות בעתיד.
7. לא בודקים את נתוני האשראי
לפני הפנייה לבנק, עברו על דוח ריכוז הנתונים וחפשו מידע שאינכם מזהים, פרט שאינו ברור או אי-התאמה שדורשת בירור. אם נמצאה טעות, פעלו לפי מסלול התיקון המתאים לפני שאתם בונים עליה מסקנה לגבי הבקשה.
אין טעם לקבוע שאירוע יחיד בהכרח מסביר דירוג או תוצאת משכנתא. הפעולה המעשית היא להכיר את הנתונים, לוודא שהם מדויקים ולהגיע לבקשה בלי סימני שאלה מיותרים. להרחבה, קראו איך דירוג אשראי משפיע על אישור משכנתא.
8. הנחה שפירעון מוקדם או מחזור תמיד יהיו זולים
פירעון מוקדם אינו פעולה שבודקים לפי שם המסלול בלבד. בקשו פירוט של תנאי הפירעון והעמלות לכל רכיב, והשוו את החיסכון האפשרי מול יתרת החוב, התקופה שנותרה והעלויות בפועל.
לחישוב עמלת פירעון מוקדם משתמשים בריבית המשכנתאות הממוצעת המתאימה שמפרסם בנק ישראל ובתקופת תוקפה, ולא בריבית המדיניות עצמה. בפעולת פירעון מוקדם של משכנתא ניתן לגבות עמלה תפעולית אחת בלבד, עד 60 ש״ח, גם כשנפרעים כמה מסלולים.
לפני שאתם מניחים שמחזור חוסך, בדקו פירעון מוקדם לפני שמניחים שמחזור חוסך על בסיס הנתונים של ההלוואה שלכם.
9. מתייחסים לשיטת הסילוקין כאל תווית
שיטת סילוקין היא חלק מהקלט לחישוב, ולכן צריך לראות אותה בלוח הסילוקין לצד ההצמדה ומועדי שינוי הריבית. אל תבחרו או תפסלו שיטה לפי השם בלבד.
בלוח שפיצר בריבית קבועה וללא הצמדה התשלום הכולל קבוע. הצמדה או שינוי ריבית יכולים לשנות את התשלום בפועל.
פתחו את הלוח ובדקו את התשלום הראשון, תשלומי המשך ויתרת קרן בנקודות שחשובות לכם. להשוואה המלאה בין השיטות, קראו השוואת שפיצר, קרן שווה וגרייס.
טעות 10: איך בודקים שהחישוב מתאים גם לתרחיש פחות נוח?
חישוב משכנתא טוב אינו בודק רק אם אפשר לשלם היום, אלא גם אם נשאר מרווח תמרון כשההכנסה, ההוצאות או תנאי המסלולים משתנים. תרחיש שמרני אינו נבואה; הוא בדיקה אם ההחלטה מחזיקה גם כשהחיים אינם מתקדמים בדיוק לפי התוכנית.
בנו לצד התרחיש הבסיסי תרחישים נפרדים:
- תרחיש תזרים אישי: הכנסה נמוכה יותר או הוצאה חודשית חדשה, ובדיקה אם התקציב עדיין מחזיק.
- תרחיש ריבית: שינוי בריבית של הרכיבים המשתנים בלבד, לפי העוגן ומועד העדכון שמופיעים בהצעה.
- תרחיש הצמדה: בדיקה נפרדת של מסלולים צמודי מדד ושל השפעתם האפשרית על יתרת הקרן והתשלום.
- תרחיש עסקה: עלות נלווית גבוהה מהאומדן או עיכוב בהגעת חלק מההון העצמי.
אם אתם בודקים את ההלוואה כזוג, עברו יחד על ההצעה: אחד קורא את הנתון והשני מסמן אם הוא מגובה במסמך, בחשבון או בהצעת מחיר. “חשבנו שזה כלול” אינו נתון פיננסי.
מקורות רשמיים: בנק ישראל · Bank of Israel / Supervisor of Banks · בנק ישראל
לא חותמים לפני ש…
עברו על עשרת הסעיפים מול ההצעה, לוח הסילוקין והמסמכים שלכם. ליד כל שורה סמנו: נבדק, חסר מסמך או דורש תרחיש נוסף.
- יש סכום נפרד לכל מסלול.
- הריבית, המרווח, ההצמדה ומועד השינוי מופיעים בחישוב.
- שיטת הסילוקין תואמת ללוח שקיבלתם.
- נבדקו התשלום הראשון, התשלום המרבי הצפוי והעלות הכוללת.
- השוואת התקופות נעשתה עם אותם קלטים.
- נבנתה רשימת מזומן נפרדת לעלויות העסקה.
- מקורות ההון העצמי סומנו לפי זמינות ומועד קבלה.
- ביטוח רלוונטי הוכנס לתזרים האישי.
- תנאי פירעון מוקדם נבדקו לפי רכיבי ההלוואה.
- הורץ תרחיש שינוי לצד התרחיש הבסיסי.
השלב הבא הוא להזין את הנתונים האמיתיים שלכם במחשבון המשכנתא, לשמור תרחיש בסיס ותרחיש שמרני ולהשוות ביניהם מול ההצעה. אם יש פער בין המחשבון למסמך, לא מדלגים עליו – מבררים מאיזה קלט הוא נובע.


