האם דירוג אשראי יכול להשפיע על משכנתא?
כן. בעת פנייה לנותן אשראי בבקשה להלוואה או למשכנתה, הוא יכול לבקש מלשכת אשראי דוח אשראי, דירוג אשראי או חיווי אשראי של הלווה, ולהשתמש בהם כדי להחליט אם לאשר את האשראי ובאילו תנאים.
BDI משמש לעיתים כשם שגור לדירוג אשראי, אבל אין סולם אחיד שמבטיח אישור או סירוב למשכנתא: הדירוג מחושב בידי לשכות אשראי, לא בידי בנק ישראל, ולכל לשכה סולם ציונים משלה. אחרי הקריאה תוכלו להבדיל בין המסמכים, להוציא דוח ריכוז נתונים ולדעת מה לעשות אם מצאתם בו טעות לפני ההגשה.
דירוג הוא כלי להערכת סיכון, ולא מסקנה שאפשר לבנות על מספר אחד בלבד. הוא גם אינו מחליף בדיקה נפרדת של יכולת ההחזר שלכם; לפירוט על הצד הזה של הבקשה קראו כמה משכנתא אפשר לקבל ואיך בודקים יכולת החזר.
במדריך הרשמי של בנק ישראל מוסבר שמודל דירוג יכול להביא בחשבון, בין היתר, עמידה בהחזרי הלוואות או פיגורים, עמידה במסגרת אשראי או חריגה ממנה, צ'קים שכובדו או שחזרו, ונתונים על פשיטת רגל או הליכי חדלות פירעון.
מה ההבדל בין דוח ריכוז נתונים, דוח אשראי ודירוג?
דוח ריכוז נתונים מיועד לכם ומפרט את נתוניכם; דוח אשראי מיועד למלווה; ודירוג אשראי הוא ציון הערכת סיכון המבוסס על הנתונים. לכן, לפני שמנסים לפרש מספר שמכונה BDI, כדאי לוודא איזה מסמך עומד מולכם.
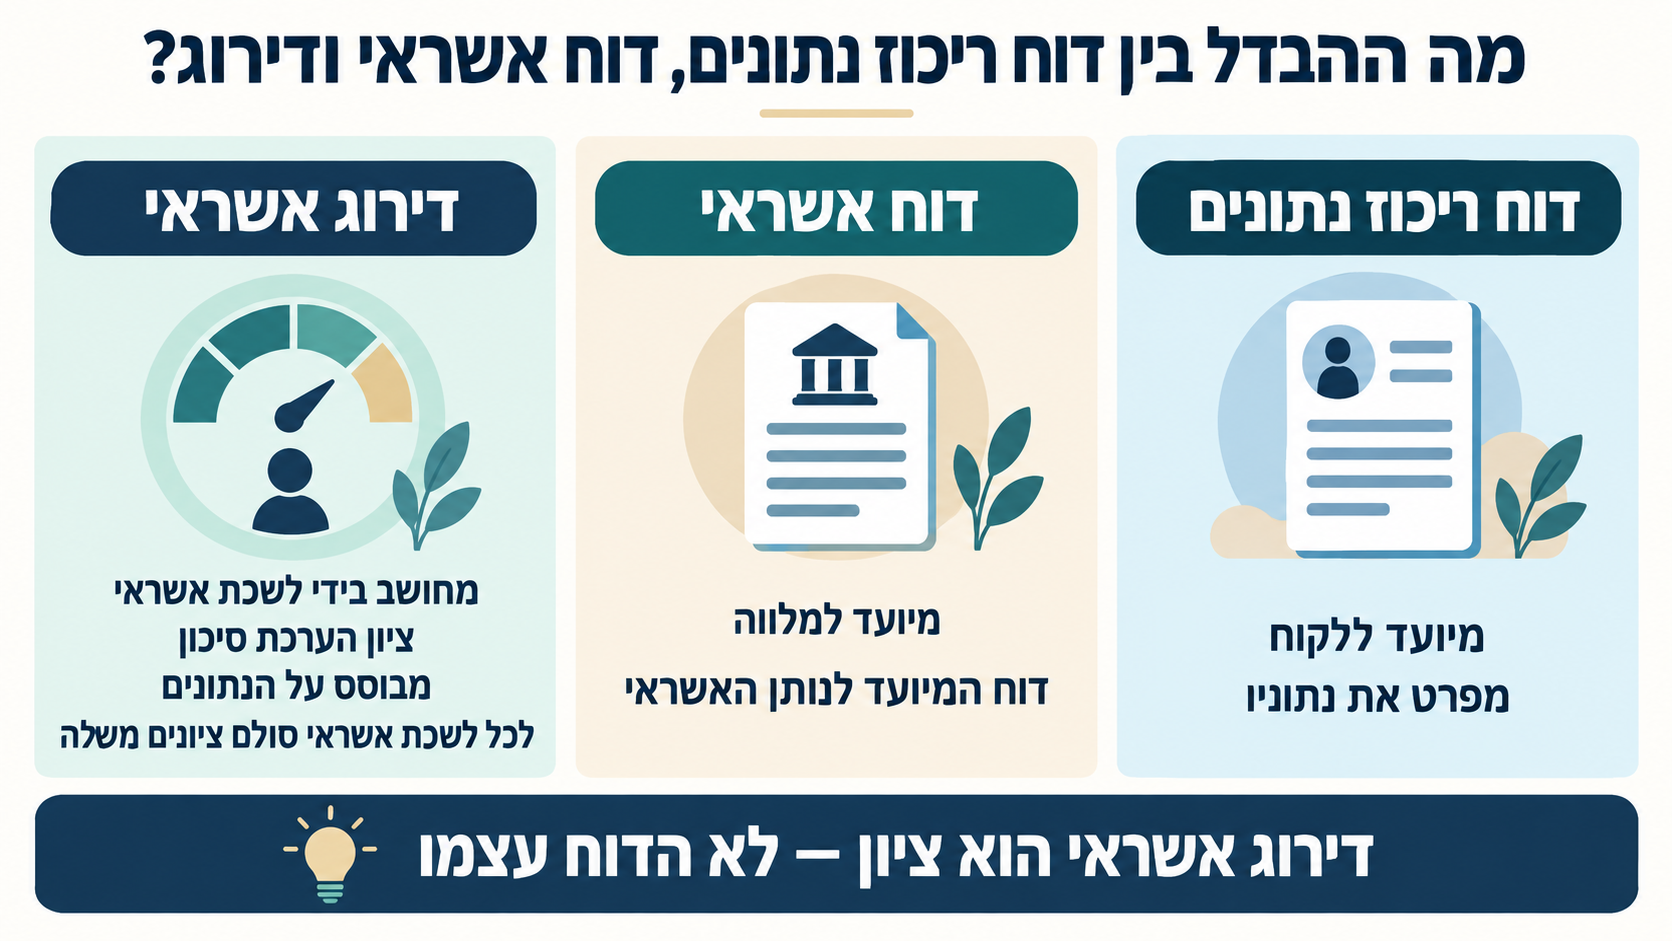
| המונח | למי הוא מיועד | מה הוא אומר |
|---|---|---|
| דוח ריכוז נתונים | ללקוח | מפרט את נתוניו. |
| דוח אשראי | למלווה | דוח המיועד לנותן האשראי. |
| דירוג אשראי | מחושב בידי לשכת אשראי | ציון הערכת סיכון המבוסס על הנתונים, ולא הדוח עצמו. |
לשכות אשראי מחשבות את דירוג האשראי על בסיס נתוני המאגר. בנק ישראל מנהל את המאגר ואינו מחשב את הדירוג.
איך מוציאים דוח ריכוז נתונים ומתקנים טעות?
מי שנאספים לגביו נתונים במערכת זכאי לדוח ריכוז נתונים אחד ללא תשלום בכל שנה קלנדרית. מזמינים באזור האישי או במוקד 6194*.
עברו על הדוח לפני ההגשה וסמנו חשבון, הלוואה או התחייבות שאינכם מזהים, אינם ברורים לכם או שלדעתכם אינם מעודכנים. אם מגישים בקשה כזוג, כדאי שכל אחד מהלווים יעבור על הנתונים שלו בנפרד.
אם נמצאה טעות בנתוני האשראי, ניתן להגיש בקשת תיקון דרך האזור האישי במערכת נתוני האשראי של בנק ישראל. בקשת תיקון מטפלת במידע שגוי, אך אינה מבטיחה מראש שינוי בדירוג או תוצאת משכנתא מסוימת.
בדיקה מעשית: אם מצאתם פרט שאינכם מזהים, עצרו לפני ההגשה, שמרו את המסמכים שבידיכם והגישו בקשת תיקון ממוקדת אם מדובר בטעות. אל תבנו מסקנה על מספר דירוג בלבד.
מקורות רשמיים: בנק ישראל · בנק ישראל · בנק ישראל
צ'ק-ליסט לפני הגשת בקשה ומה עושים אחרי תשובה שלילית
המטרה היא להגיע לבקשה עם נתונים שאתם מכירים ויכולים להסביר, ולא להניח שפעולה אחת תבטיח שינוי בדירוג או בתנאי המשכנתא.
- הורידו דוח ריכוז נתונים ובדקו שכל פרט בו מוכר לכם.
- סמנו נתון שאינו ברור, אינו עדכני או שלדעתכם אינו שייך לכם.
- הגישו בקשת תיקון באזור האישי אם מצאתם טעות בנתוני האשראי.
- שמרו מסמכים שיכולים להסביר נתון או לתמוך בבקשת התיקון.
- מפו את ההתחייבויות הקיימות לפני שמוסיפים החזר משכנתא לתקציב.
- המשיכו אל שלבי קבלת אישור עקרוני למשכנתא לאחר שהנתונים והמסמכים הבסיסיים מסודרים.
אם כבר התקבלה תשובה שלילית, אין להסיק ממנה לבדה שהדירוג הוא הסיבה. בדקו תחילה את הדוח, תקנו טעות אם קיימת, וקראו מה עושים אחרי סירוב למשכנתא.