
משכנתא היא הלוואה לדיור המובטחת בנכס. כדי להבין איך עובדת משכנתא בישראל בשנת 2026, מתקדמים שלב אחר שלב: בודקים תקציב והון עצמי, מבקשים אישור עקרוני, בודקים את הנכס והשמאות, בוחרים הצעה ותמהיל, משלימים חתימה ובטחונות, ואז מושכים את הכסף ומנהלים את ההחזר. בסיום המדריך תדעו מה בודקים אצל הלווה, מה בודקים בנכס ומה משווים בהצעה לפני חתימה.
| סוג הרכישה | שיעור מימון מרבי | הון עצמי מינימלי בחישוב | מה בודקים עכשיו |
|---|---|---|---|
| דירה יחידה | 75% | הון עצמי מינימלי בחישוב: 25% (100% פחות 75%). | הון עצמי, הכנסות והוצאות נלוות. |
| משפר דיור (דירה חליפית) | 70% | הון עצמי מינימלי בחישוב: 30% (100% פחות 70%). | מקורות ההון והמעבר בין שתי העסקאות. |
| דירה להשקעה | 50% | הון עצמי מינימלי בחישוב: 50% (100% פחות 50%). | תזרים משק הבית לצד העסקה. |
| דירה במחיר מופחת | חריג נפרד | בדירה במחיר מופחת, כאשר הערכת השמאי עולה על 2.1 מיליון ש״ח יש לבסס את שווי הנכס על 2.1 מיליון ש״ח או על מחיר הרכישה, לפי הגבוה. על הרוכש לשלם ממקורותיו העצמיים לפחות 60,000 ש״ח בדירה שניתן בגינה מענק, ולפחות 100,000 ש״ח בדירה אחרת. | בדקו את תנאי המסלול, השמאות ומקור ההון העצמי לפני תכנון המימון. |
תאגיד בנקאי לא יאשר ולא יבצע הלוואה לדיור בשיעור מימון העולה על 75% לדירה יחידה, 70% לדירה חליפית ו-50% לדירה להשקעה. שיעור המימון נמדד מול שווי הנכס הנרכש בלבד, גם אם שועבדו נכסים נוספים לעסקה.
איך עובדת משכנתא בישראל? מפת הדרך
המשכנתא אינה מתחילה בחתימה בבנק אלא בהגדרת גבולות העסקה שלכם. לפני כל החלטה מפרידים בין שלושה דברים: היכולת של משק הבית להחזיר, שווי הנכס וההון העצמי, ותנאי ההצעה שהבנק נותן.
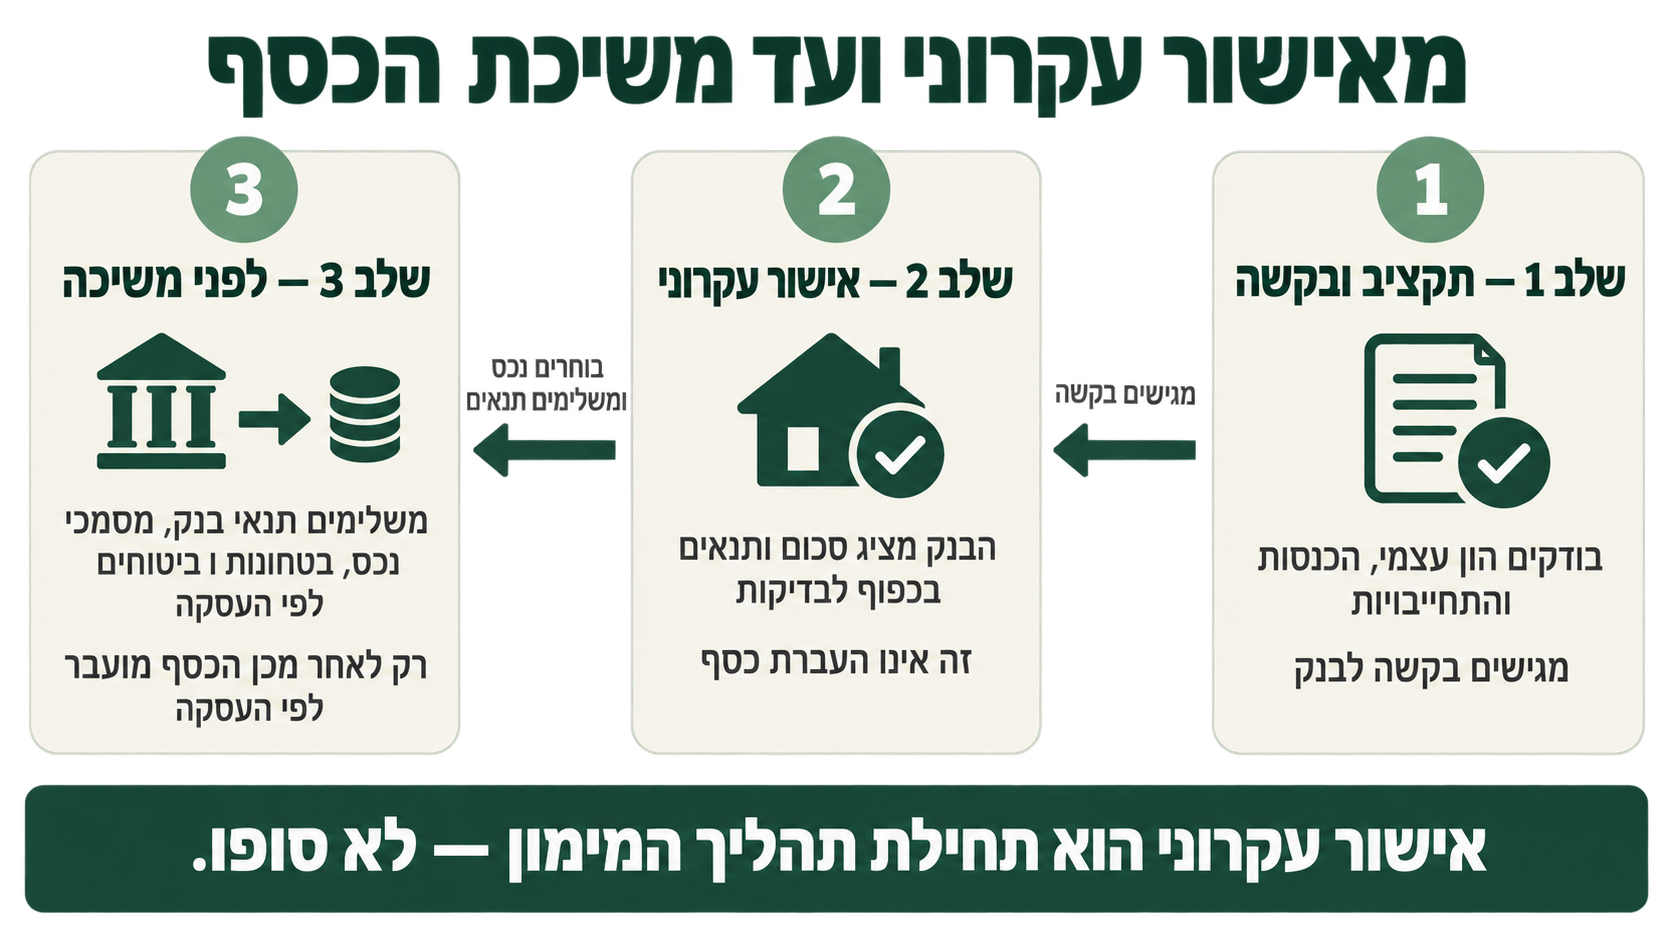
אישור עקרוני עוזר להתקדם ולבקש הצעות, אך אינו העברת כסף. בדיקת הנכס והשמאות מתחילה כשיש נכס רלוונטי לעסקה; לאחר בחירת ההצעה משלימים את המסמכים, התנאים והבטחונות שנקבעו מול הבנק.
תקציב והון עצמי לפני חיפוש דירה
לפני שמחפשים דירה, בודקים לאיזו קטגוריית רכישה אתם שייכים, כמה הון עצמי זמין ומהו החזר חודשי שהבית יכול לשאת. מחיר הדירה הוא רק חלק מהתקציב: צריך להשאיר מקום להוצאות עסקה ולרזרבה.
תקציב והחזר חודשי
ההחזר החודשי הוא התשלום שמחזיר את הקרן, כלומר סכום ההלוואה, ואת הריבית. במסלולים עם הצמדה או ריבית משתנה, גם יתרת הקרן או גובה התשלום עשויים להשתנות לפי מנגנון המסלול.
התקציב המשפחתי הוא כלי קבלת החלטות שלכם, ואינו זהה לבדיקת האשראי של הבנק. בונים תמונה מהכנסה נטו של משק הבית, הלוואות קיימות, הוצאות מחיה, הוצאות משתנות ורזרבה לחודשים חלשים או לשינוי בהכנסה.
תאגיד בנקאי אינו רשאי לאשר הלוואה לדיור בשיעור החזר מהכנסה העולה על 50%. כאשר שיעור ההחזר עולה על 40%, הבנק נדרש להקצות להלוואה משקל סיכון של 100%, ולכן בנקים רבים עוצרים בפועל סביב 40%.
- אם ההכנסה יציבה: בדקו שההחזר משאיר מקום להוצאות מחיה ולחיסכון, ולא רק עומד בסף הבנקאי.
- אם ההכנסה משתנה: בדקו גם חודש חלש, ולא רק חודש שבו הכול הסתדר.
- אם צפוי שינוי משפחתי או מקצועי: בדקו מה יקרה לתזרים אם ההוצאות יעלו או חלק מההכנסה ייעלם זמנית.
בדיקה טובה אינה מסתפקת בהחזר הראשון. שאלו מה יקרה אם רכיב משתנה יתעדכן או אם ההוצאה החודשית תגדל. אחרי שבחרתם סכום ותקופה ראשוניים, חשבו החזר חודשי ותרחישי משכנתא.
להעמקה בחישוב, קראו כמה משכנתא אפשר לקבל לפי יכולת ההחזר וההון העצמי, ובדקו גם איך דירוג אשראי משפיע על אישור משכנתא.
מחיר הדירה אינו כל התקציב
לפני חוזה, הפרידו בין מחיר הנכס לבין המזומן שתצטרכו להביא לעסקה. חישוב של העלויות שמחוץ למחיר הדירה מונע מצב שבו ההון העצמי נראה מספיק על הנייר אבל אינו זמין במועד התשלום.
בדקו הוצאות נלוות לרכישה לפני שקובעים מחיר יעד.
אישור עקרוני: מה מקבלים ומה מכינים
אישור עקרוני הוא שלב מקדים שמאפשר להתקדם ולהשוות בין הצעות, אך הוא אינו העברת כסף. לפני העמדת ההלוואה משלימים בדיקת נכס, שמאות, תנאי בנק ובטחונות לפי העסקה.
בדיסקונט מסירת כל המסמכים אינה תנאי להוצאת אישור עקרוני; לפני העמדת ההלוואה נדרשות השלמות, ובהן שמאות ובטוחות. בדיסקונט העמדת הכסף מותנית בהשלמת המסמכים, בקיום תנאי האישור העקרוני ובעמידה בנוהלי הבנק.
הבנק קובע תקופה סבירה להמצאת המסמכים שבה הלקוח יכול לקבל את ההלוואה באותם תנאים, והיא לא תפחת מ-24 ימים מיום מתן האישור העקרוני ותצוין בו באופן בולט. כשאין צורך בשעבוד חדש, התקופה לא תפחת מ-12 ימים.
לפי רשימת מזרחי-טפחות, שכיר מצרף תלושי שכר משלושת החודשים האחרונים וטופס 106 לשנה הקודמת.
לעצמאים, להכנסות מורכבות או לעסקאות עם נכס מיוחד עשויה להידרש רשימה אחרת, לפי סוג ההכנסה והעסקה. בקשו מראש מהבנק רשימת מסמכים עדכנית לעסקה ולסוג ההכנסה שלכם. להרחבה, קראו מהו אישור עקרוני ומה תוקפו.
מסלולים, תמהיל ותקופה: מה בודקים
תמהיל משכנתא הוא החלוקה של ההלוואה בין מסלולים שונים. אין תמהיל אחוזים אחד שמתאים לכולם: בוחנים את יציבות ההכנסה, היכולת לספוג שינוי, אופק ההחזקה בדירה והעדפה בין ודאות לגמישות.
| משפחת מסלולים | מנגנון החשיפה הבסיסי | הנקודה שצריך לבדוק |
|---|---|---|
| קבועה לא צמודה | הריבית קבועה והקרן אינה צמודה למדד. | מהו המחיר של הוודאות בתשלום ובעלות הכוללת. |
| קבועה צמודה | הריבית קבועה, אך הקרן מתעדכנת לפי מדד המחירים לצרכן. | כיצד הצמדה למדד עשויה להשפיע על יתרת הקרן ועל התשלום. |
| משתנה | הריבית מתעדכנת במועדים ובמנגנון שנקבעו במסלול. | מתי נקודת השינוי ומה יכול לקרות להחזר לאחר העדכון. |
| פריים | הריבית מבוססת על ריבית הפריים ועל המרווח החוזי שניתן בהצעה. | מהו המרווח מעל או מתחת לפריים, וכיצד שינוי בריבית הבסיס ישפיע על ההחזר. |
לצד משפחת המסלול, בדקו בכל הצעה אם הקרן צמודה למדד, כמה שנים נפרסת כל יתרה, מתי הריבית יכולה להשתנות ומהם תנאי הפירעון המוקדם. אלה הפרטים שקובעים אם שתי הצעות באמת דומות.
ריבית הפריים מתקבלת מהוספת 1.5 נקודות אחוז לריבית בנק ישראל. במסלול המשכנתא מוסיפים או מפחיתים את המרווח החוזי, ולכן שינוי בריבית הבסיס עשוי לשנות את ההחזר.
במסלול קבוע צמוד מדד שיעור הריבית נשאר קבוע, אך הקרן מתעדכנת לפי המדד ולכן התשלום החודשי עשוי להשתנות.
למי מתאים כל כיוון ומה לבדוק
- למי שצריך ודאות גבוהה: בדקו כמה מההחזר נשען על מסלולים קבועים ומה המחיר של הוודאות בעלות הכוללת.
- למי שיש הכנסה שיכולה להשתנות: בדקו תרחיש שבו רכיב משתנה מתעדכן, ולא רק את ההחזר הראשון.
- למי שמתכנן שינוי בעתיד: בדקו את גמישות הפירעון, את התקופה ואת התנאים בכל מסלול לפני שחותמים.
אל תרדפו אחרי ריבית אחת שנראית נמוכה. בדקו את יציבות ההחזר, החשיפה לשינויי ריבית או מדד, הגמישות בפירעון, התקופה והעלות הכוללת של כל מסלול. זה נשמע נוח לבחור לפי התשלום הראשון, אבל המחיר של הבחירה עשוי להופיע בהמשך.
להסבר מפורט על האפשרויות, קראו סקירת מסלולי משכנתא בישראל.
השוואת הצעות וחתימה: איך קוראים את המספרים
השוו הצעות מאותה נקודת זמן ועל בסיס סכום, תקופה ותמהיל דומים ככל האפשר. כך אפשר לראות אם הפער בין שתי הצעות נובע מהריבית, מההצמדה, מהתקופה או ממבנה שונה של ההלוואה.
באישור העקרוני משווים את הריבית הכוללת החזויה, התשלום הראשון, התשלום החודשי המרבי הצפוי וסכום התשלומים החזוי עד סיום ההלוואה.
בדשבורד השוואת המשכנתאות של בנק ישראל מוצגת ריבית שנתית מתואמת. אין להשוות אותה ישירות לריבית נומינלית בלי התאמה. נתוני השוואת המשכנתאות של בנק ישראל מבוססים על דיווחי הבנקים לחודש נתון, אינם כוללים בלון ומט״ח ואינם הצעה אישית.
| מה להשוות | הצעה א׳ | הצעה ב׳ | הצעה ג׳ |
|---|---|---|---|
| סכום בכל מסלול | מלאו מההצעה | מלאו מההצעה | מלאו מההצעה |
| ריבית או מרווח | מלאו מההצעה | מלאו מההצעה | מלאו מההצעה |
| הצמדה ונקודת שינוי | מלאו מההצעה | מלאו מההצעה | מלאו מההצעה |
| תשלום ראשון ותשלום מרבי צפוי | מלאו מההצעה | מלאו מההצעה | מלאו מההצעה |
| סך תשלומים חזוי | מלאו מההצעה | מלאו מההצעה | מלאו מההצעה |
| עמלות ותנאי פירעון | מלאו מההצעה | מלאו מההצעה | מלאו מההצעה |
לפי מדריך מרכנתיל, בפירעון מוקדם של מסלול פריים לא נגבית עמלת הפרשי היוון. אין בכך פטור מכל עמלה אחרת.
לפני חתימה, קראו את לוח הסילוקין לצד ההצעה ולא בנפרד ממנה. לפירוט נוסף קראו איך להשוות בין הצעות משכנתא.
מחוזה ועד משיכת הכסף
לאחר בחירת ההצעה משלימים את תנאי הבנק, מסמכי הנכס, השמאות או הבטחונות והביטוחים לפי העסקה, ורק אחר כך הכסף יכול לעבור.
מדריך משיכת כספי המשכנתא: תנאים, מסמכים ובטחונות מפרט את רשימת המסמכים, סדר הפעולות ותנאי שחרור הכספים.
אפשר לרכוש ביטוח משכנתא מספק חיצוני. הבנק רשאי לדרוש שהפוליסה תעמוד בתנאים הדרושים להגנת זכויותיו.
מקורות רשמיים: Bank of Israel / Supervisor of Banks · בנק דיסקונט · בנק דיסקונט
לפני הפגישה בבנק ולאחר משיכת הכספים: צ׳ק-ליסט פעולה
לפני הפגישה הראשונה בבנק, הכינו תמונה מסודרת של העסקה ושל משק הבית. הרשימה הזו מרכזת את הבדיקות שיעזרו לכם להגיע עם שאלות ברורות ולא רק עם תחושת בטן.
- הגדירו את קטגוריית הרכישה ואת שיעור המימון המתאים לה, כולל בדיקה נפרדת אם מדובר בדירה במחיר מופחת.
- רכזו הון עצמי, הוצאות נלוות ורזרבה שאינה מיועדת למחיר הדירה.
- רשמו הכנסות, התחייבויות והוצאות קבועות של משק הבית, ובדקו גם תרחיש של חודש חלש או שינוי בהוצאה.
- הכינו מסמכי הכנסה ובקשו מהבנק רשימה רלוונטית לסוג ההכנסה והעסקה שלכם.
- בקשו אישור עקרוני ואספו הצעות בכתב; השוו אותן לצד לוח הסילוקין ולא לפי ריבית אחת בלבד.
- לאחר המשיכה, שמרו את ההצעה ולוח הסילוקין, עקבו אחר שינויי מסלולים משתנים, ובחנו מחזור או פירעון מוקדם רק מול יתרה, עלויות ותנאים עדכניים.
הצעד הבא שלכם הוא להזין את הסכום, התקופה והנחות התשלום שלכם במחשבון המשכנתא, ואז להגיע לבנק עם שאלות ברורות ולא רק עם תחושת בטן.


